내가 사는 집과 전세를 준 집이 한 채씩 있다면 두 집에 똑같은 화재보험을 들어도 되는지 궁금할 수 있어요. 두 집은 사는 사람도, 집 안 살림의 주인도 달라서 누수에 대비하는 특약 구성도 달라져요. 이 글은 한화 다이렉트 119주택화재보험(무) 약관과 상품요약서, 「민법」과 「상법」을 기준으로 누수 사고가 난 순간부터 거꾸로 짚어 봐요.
물이 새면 손해는 내 집 쪽과 아랫집 쪽으로 나뉘어요
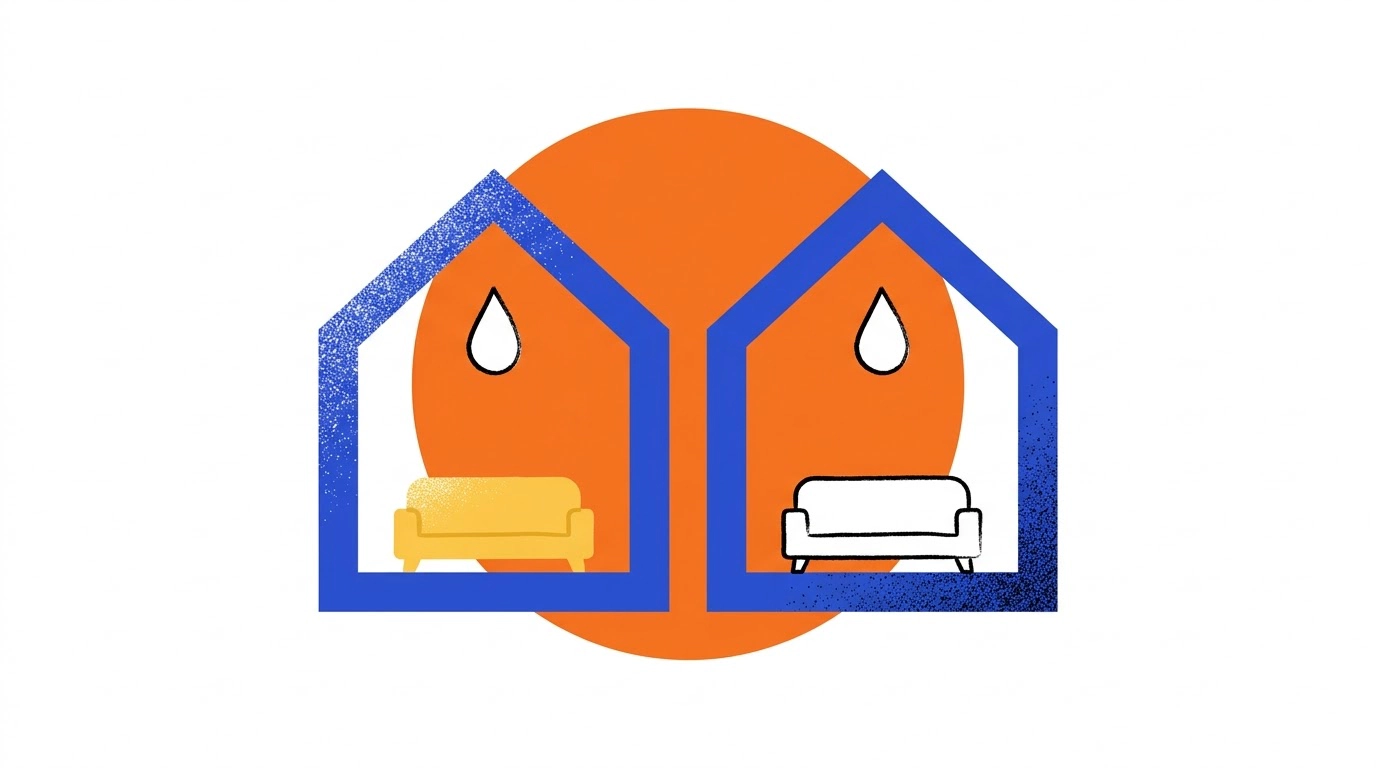
집 안 배관에서 물이 새면 내 집 바닥·벽·살림이 젖고, 그 물이 아랫집으로 스며들어 또 다른 손해가 생길 수 있어요. 앞의 것은 급배수시설누출손해 특약이, 뒤의 것은 배상책임 특약이 보상해요. 사는 집과 전세 준 집을 함께 가졌다면 이 두 갈래를 집마다 다시 나눠 봐야 해요.
누수 사고가 났을 때 보장을 확인하는 순서
-
누수 원인과 피해 범위 기록
-
증권에 적힌 주택인지 확인
-
내 집 손해는 급배수시설누출손해 특약 확인
-
아랫집 손해는 배상책임 특약 확인
-
계약일부터 90일이 지났는지 확인
원인과 피해 범위를 기록한 다음에는 사고가 난 집이 증권에 적힌 주택인지부터 봐요. 주택화재보험은 보험증권에 적힌 건물을 보험목적으로 하고, 배상책임 특약도 증권에 적힌 주택에서 생긴 사고를 보상하기 때문이에요.
사는 집은 거주세대용, 전세 준 집은 임대물건용이 맞아요
내가 사는 집에는 건물과 살림을 함께 보장하는 거주세대용을, 세입자가 사는 집에는 건물만 보장하는 임대물건용을 붙여요. 두 특약은 수조, 급배수설비, 수관이 우연한 사고로 새거나 물이 넘쳐 보험목적에 직접손해가 생긴 경우를 보상해요.
| 구분 | 거주세대용(건물및가재) | 임대물건용(건물) |
|---|---|---|
| 어울리는 집 | 내가 사는 집 | 전세·월세를 준 집 |
| 보험목적 | 건물과 그 안의 가재 | 건물만, 수용가재는 제외 |
| 손해액 기준 | 건물은 재조달가액, 가재는 시가 | 건물은 재조달가액 |
| 보장개시 | 계약일부터 90일이 지난 다음 날 | 계약일부터 90일이 지난 다음 날 |
상품요약서에 따르면 하나의 보험목적에 두 특약을 함께 가입할 수는 없어요. 그래서 집마다 쓰임에 맞는 하나를 골라요. 임대물건용에서 가재가 빠지는 것은 그 집의 살림이 세입자의 것이기 때문이에요.
보상액은 두 특약 모두 손해액에서 공제금액을 뺀 금액이고, 가입금액이 한도예요. 손해액이 일정 금액을 넘으면 넘은 부분에 증권에 적힌 공제비율을 곱해 공제해요.
보상에서 빠지는 것도 같아요. 누수를 일으킨 설비 자체의 교체·수리비는 보상하지 않아요. 외벽 균열이나 방수층 손상처럼 급배수시설 밖의 원인으로 생긴 누수도 대상이 아니에요. 스프링클러 설비는 이 특약의 급배수시설에 들지 않아요.

배상책임 특약은 증권에 적힌 주택 하나에서만 작동해요
사는 집 계약에 붙인 배상책임 특약으로 전세 준 집의 누수 사고를 처리할 수는 없어요. 가족일상생활중배상책임Ⅳ는 보험증권에 적힌 하나의 주택에서 생긴 사고를 보상하고, 그 밖의 부동산으로 생긴 배상책임은 보상하지 않아요. 두 집은 주소가 달라 보험목적도 다르므로 주택마다 계약을 맺고 각 집에 맞는 특약을 붙여요.
피보험자는 증권에 적힌 피보험자 본인과 배우자예요. 생계를 같이 하며 주민등록상 동거 중인 친족, 생계를 같이 하는 별거 중인 미혼 자녀도 포함돼요. 가족이 함께 쓰는 특약이어도 대상 주택은 증권에 적힌 하나뿐이에요.
이사나 매매로 증권에 적힌 주택이 바뀌면 회사에 지체 없이 알려야 하고, 알린 경우에는 바뀐 주택의 사고를 보상해요. 상품요약서에는 새로 이사한 집의 누수 사고가 증권상 주택이 아니라는 이유로 거절된 사례도 실려 있어요.
아랫집 배상은 보장 시작일과 자기부담금부터 확인해요
아랫집 피해를 배상하게 됐다면 배상금과 함께 쓴 비용까지 보상받을 수 있어요. 다만 누수사고는 보장 시작일과 자기부담금이 다른 사고와 달라요.
책임보험은 피보험자가 제3자에게 배상할 책임을 진 경우에 보상해요(「상법」 제719조). 가족일상생활중배상책임Ⅳ도 피보험자가 법률상 손해배상책임을 질 때 그 배상금을 보상해요. 주택 내 배관, 수조, 보일러배관 같은 설비나 건물의 노후화·하자로 타인의 재물에 물이 스민 사고가 이 특약의 누수사고예요.
누수사고는 계약일부터 90일이 지난 다음 날부터 보장하고, 누수 외의 사고는 계약일부터 보장해요. 대물배상에는 증권에 적힌 자기부담금이 있는데, 누수사고의 자기부담금이 다른 사고보다 높아요.
손해를 막거나 줄이려고 쓴 필요·유익한 비용은 전액 보상해요. 사고 뒤 쓴 비용의 영수증을 따로 챙겨야 하는 이유예요. 소송비용, 변호사비용, 중재·화해·조정 비용은 배상금과 합쳐 보상한도 안에서 보상해요.
합의는 회사의 동의를 받은 뒤에 해요. 배상금 지급, 책임 승인, 화해를 하려면 미리 회사의 동의를 받아야 하고(배상책임관련 공통조항 제7조), 동의 없이 합의해 늘어난 손해는 보상에서 빠져요. 피해자인 아랫집이 회사에 보험금을 직접 청구할 수도 있어요.
세입자가 사는 집에서 물이 새면 누구 책임인가요?
전세 준 집에서 물이 새 아랫집이 피해를 봤다면 먼저 누수 원인을 확인해요. 원인에 따라 배상할 사람이 달라지고, 처리할 보험도 달라져요.
「민법」 제623조에 따라 임대인은 계약 기간 동안 집을 쓰는 데 필요한 상태로 유지할 의무를 져요. 공작물의 설치나 보존의 하자로 손해가 생기면 점유자가 먼저 배상하고, 점유자가 손해 방지에 필요한 주의를 다했다면 소유자가 배상해요(「민법」 제758조). 벽 속 배관이 낡아 터진 경우라면 집주인의 책임이 문제 될 수 있어요.
세입자가 세탁기 호스를 잘못 연결하는 등 과실로 물이 샜다면 「민법」 제750조에 따라 세입자가 배상책임을 질 수 있어요. 이때는 세입자가 가입한 배상책임 보험을 확인해요.
집주인 쪽에서는 가족일상생활중배상책임Ⅳ를 봐요. 이 특약은 피보험자가 사는 주택뿐 아니라, 주택의 소유자인 피보험자가 주거를 허락한 사람이 사는 주택도 대상에 넣어요. 전세 준 집이 증권에 적힌 주택이고 집주인이 법률상 배상책임을 지면 보상 대상이에요.
두 사람이 모두 배상책임 보험에 들었다면 배상책임을 지는 사람의 계약에서 보상해요. 세입자 과실이면 세입자 계약에서, 집주인이 책임을 지면 집주인 계약에서 처리해요. 한 피보험자가 같은 사고에 책임보험을 여럿 든 경우는 「상법」 제725조의2가 다뤄요. 이때는 중복보험 규정인 제672조를 준용해 보험금액 비율로 나눠 보상해요. 먼저 배상한 점유자나 소유자는 원인에 책임 있는 사람에게 구상할 수 있어요(「민법」 제758조 제3항).
살림살이는 사는 집 계약에서만 가재로 보장받아요
가구·가전 같은 살림살이는 사는 집 계약에서 건물과 함께 보험목적으로 넣을 수 있어요. 건물 외의 보험목적은 피보험자나 같은 세대에 속한 사람의 소유물이어야 하고, 생활용품과 집기비품이 여기에 들어가요.
화재로 생긴 살림살이 손해는 화재손해 보장의 가재도구 가입금액으로 보상해요. 건물 가입금액과 가재도구 가입금액은 따로 정해지므로 가재도구를 넣었는지 증권에서 확인해요.
누수로 젖은 살림살이는 거주세대용 누수 특약이 보상해요. 이 특약의 보험목적이 건물과 가재이기 때문이고, 가재의 손해액은 시가로 계산해요. 귀금속, 글·그림처럼 증권에 적어야 보험목적이 되는 물건도 있어요. 통화, 유가증권, 자동차는 보험목적에 들지 않아요. 강도나 절도로 생긴 살림살이 손해는 도난손해(실손,주택일반가재) 특약으로 따로 준비할 수 있어요.
전세 준 집의 살림은 세입자의 소유물이라 집주인 보험의 보험목적이 아니에요. 임대물건용 누수 특약도 수용가재를 빼고 건물만 보장하므로, 세입자의 살림 피해는 세입자가 자기 보험으로 대비해요.
계약 중 집의 쓰임이 바뀌면 특약 구성도 다시 맞춰요
전세 준 집에 직접 들어가 살거나 사는 집을 전세로 내놓으면 맞는 누수 특약이 달라져요. 청약서 기재사항이 바뀌거나 위험이 뚜렷이 바뀌면 지체 없이 회사에 서면으로 알려야 해요. 근거는 배상책임관련 공통조항 제12조이고, 같은 위험을 보장하는 계약을 다른 보험자와 맺을 때도 알려야 해요.
처음 가입할 때도 두 집에 같은 계약을 복사하듯 들기보다 집마다 아래 항목을 확인해요. 누수 특약은 단독주택, 다가구주택, 연립·다세대주택, 아파트처럼 주택으로만 쓰이는 건물을 보험목적으로 해요.
두 집 누수 보장 가입 전 확인 항목
- 주택마다 증권에 주소가 맞게 적혔는지
- 사는 집은 거주세대용 누수 특약
- 전세 준 집은 임대물건용 누수 특약
- 배상책임 특약이 어느 주택에 붙었는지
- 사는 집의 가재도구 가입금액
- 누수 보장은 계약일부터 90일 뒤 시작
자주 묻는 질문 (FAQ)
Q. 두 집에 똑같은 화재보험을 들면 누수가 모두 보장되나요?
Q. 거주세대용과 임대물건용을 한 집에 함께 들 수 있나요?
Q. 세입자가 사는 집 누수로 아랫집이 피해를 보면 집주인 보험으로 처리되나요?
Q. 내 집 배관이 터져 집 바닥도 젖었는데 배상책임 특약으로 고칠 수 있나요?
Q. 가입하고 바로 물이 새도 보상받나요?
Q. 전세 준 집 세입자의 가전이 젖으면 집주인 보험으로 보상되나요?
참고 자료
- 한화 다이렉트 119주택화재보험 무배당2607 약관 — 급배수시설누출손해(거주세대·임대물건) 특별약관
- 한화 다이렉트 119주택화재보험 무배당2607 약관 — 가족일상생활중배상책임Ⅳ 특별약관, 배상책임관련 공통조항 제7조·제8조·제12조
- 한화 다이렉트 119주택화재보험 무배당2607 상품요약서 — 보험목적의 범위, 특별약관 동시 가입 제한, 보험금 지급사유, 분쟁 사례
- 민법 제623조, 제750조, 제758조
- 상법 제672조, 제719조, 제725조의2